
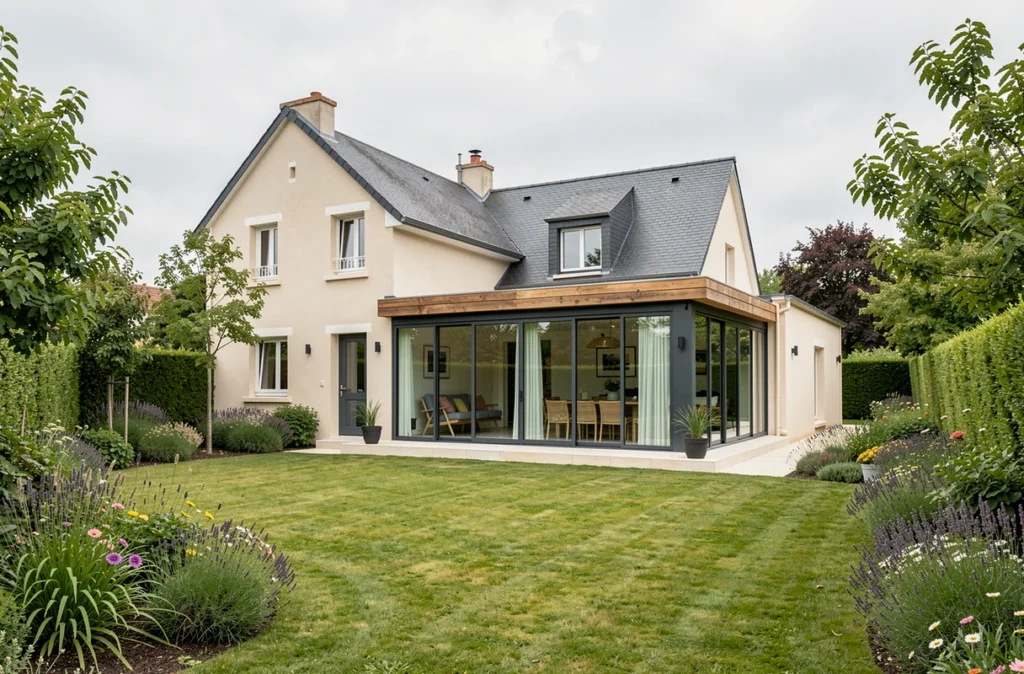
Une surface habitable non déclarée aux impôts expose le propriétaire à une amende et à un rappel de taxe foncière, parce que la valeur locative du bien est calculée sur une surface inférieure à la réalité. Une pièce ajoutée, des combles aménagés ou une véranda fermée entrent dans ce cas dès que les travaux modifient la surface du logement. Déclarer l’ajout, même tardivement, vaut mieux que de laisser l’administration le découvrir.
Quelle surface compte pour les impôts locaux
Pour le fisc, la surface utile à la taxe foncière est celle qui sert à fixer la valeur locative du bien. Elle ne se confond pas avec la surface vendue selon la loi Carrez ni avec la surface de plancher d’une autorisation d’urbanisme : chaque administration et chaque document a sa propre définition.
A découvrir également : Louer un appartement meublé aux Mamelles (Dakar)
Le point à retenir est ailleurs. La déclaration foncière concerne la partie principale de l’habitation, mais aussi les parties secondaires comme un garage ou un carport, et les annexes : terrasse, piscine, véranda, cabane de jardin, serre. Tout agrandissement ou modification de surface se déclare, que vous ayez ou non déposé une déclaration préalable ou obtenu un permis de construire.
Quels travaux doivent être déclarés au fisc
Sont à déclarer une construction nouvelle, une reconstruction après démolition, un changement de consistance (agrandissement, surélévation, dépendance isolée, réunion ou division de locaux) et un changement d’affectation, par exemple un local commercial transformé en habitation. Un garage converti en chambre relève de cette dernière catégorie. Les travaux d’amélioration qui ne changent ni la surface ni le volume, comme un nouveau chauffage, une climatisation ou un ascenseur, n’ont pas à être déclarés.
A voir aussi : Demander un panneau de non-stationnement devant votre domicile
Le délai est de 90 jours après la fin des travaux. Le formulaire dépend du bien : H1 pour une maison individuelle, H2 pour un appartement, IL pour un changement de consistance ou d’affectation. Cette déclaration fiscale est distincte de l’autorisation d’urbanisme : l’une n’exonère pas de l’autre. Un chantier de l’aménagement des combles en pièce de vie illustre le cas, puisqu’il ajoute de la surface à déclarer.
Ce que risque le propriétaire
L’absence de déclaration dans les 90 jours entraîne une amende de 150 €. Une déclaration inexacte coûte 15 € par oubli ou inexactitude, avec un total compris entre 60 € et 150 € par déclaration.
La perte financière la plus lourde vient d’ailleurs. Une déclaration faite dans le délai ouvre droit à une exonération totale ou partielle de taxe foncière pendant deux ans, sauf délibération contraire de la commune ou de l’intercommunalité. Une déclaration tardive réduit cette exonération, et la taxe se calcule ensuite sur la valeur locative corrigée.
Les taxes d’urbanisme suivent la même logique. Après une mise en demeure restée sans réponse pendant 30 jours, le service des impôts fonciers calcule les montants d’office. Le volet fiscal ne règle pas non plus la question de l’urbanisme : un ouvrage construit sans autorisation reste une infraction à part, comme dans le cas d’une piscine sans permis, autre ouvrage que le fisc considère comme une annexe à déclarer.
Comment l’administration repère une surface non déclarée
Le service des impôts fonciers ne se limite pas aux déclarations spontanées. Il constate d’office certaines évolutions, et une demande d’autorisation d’urbanisme ou une vente fait réapparaître la description du bien, que le notaire et l’acheteur comparent à la réalité. Un écart entre la surface connue du fisc et celle du logement finit donc souvent par se voir.
Certains ajouts sont plus visibles que d’autres. La conception d’une véranda vitrée crée une surface fermée, chauffée ou non, qui change l’aspect du bâti et figure parmi les annexes citées par l’administration. Mieux vaut la déclarer que parier sur l’oubli.
Régulariser une surface oubliée, étape par étape
La régularisation se fait auprès du service des impôts fonciers du lieu du bien. La marche à suivre tient en quelques points :
- Rassembler la date d’achèvement des travaux et le descriptif des pièces ajoutées, avec leur usage actuel.
- Pour un aménagement jamais déclaré, passer par la messagerie sécurisée de l’espace particulier, rubrique « mes biens immobiliers », sous-rubrique « Descriptif de mon bien immobilier ».
- Pour une opération récente, déclarer en ligne depuis l’onglet « Biens immobiliers », ou envoyer le formulaire H1 par voie papier si vous n’avez pas accès à Internet.
La déclaration met à jour la valeur locative, donc le montant de la taxe foncière. Le rappel porte sur les années non prescrites, et rien ne garantit l’absence de sanction : agir avant tout contrôle reste la meilleure position. La taxe d’aménagement se déclare au même endroit, dans « Gérer mes biens immobiliers », en même temps que la déclaration foncière.
Vente d’un bien avec une surface non déclarée
Au moment de la vente, la surface réelle du logement doit correspondre à celle annoncée. Un écart entre ce que le fisc connaît et ce que l’acheteur visite complique la transaction, car le notaire vérifie les pièces du dossier et l’acheteur peut en tirer argument pour discuter le prix.
Le futur propriétaire hérite en outre d’une taxe foncière fondée sur la bonne surface, ce qui change le coût réel du bien. Régulariser avant la mise en vente évite ces discussions ; pour mesurer l’effet d’un achat immobilier sur l’impôt, les dispositifs de défiscalisation immobilière montrent que la fiscalité pèse dans un projet.
Le plus simple reste de déclarer chaque ajout dans les 90 jours qui suivent la fin des travaux : le délai commence à courir à l’achèvement, pas à la date où l’on s’en souvient.


